橡胶资源循环利用行业“十四五”发展回顾
“十四五”期间,我国橡胶资源循环利用行业践行“绿水青山就是金山银山”和循环经济发展理念,积极调整经营思路、主动进行产业转型,加大绿色化、智能化、数字化生产投入,加强品牌培育建设,促进优质再生产品生产,一批优秀企业得到了市场验证和认可,支持了我国轮胎及橡胶制品工业的绿色低碳发展,为我国实现“双碳”目标和可持续发展作出了应有贡献。
一、主要成就
一是清洁生产水平得到极大提升。
彻底淘汰了煤焦油,环保助剂的使用得到加强。环保设备不断应用,生产尾气的焚烧处理水平得到加强,无组织排放收集治理越来越科学有效。出现了河南焦作蓝天、福建中宏等省级绿色工厂,华兴万达、南通回力、无锡万丰等22家企业达到《再生橡胶行业绿色工厂评价要求》标准。
二是行业标准体系基本建立。
《硫化橡胶粉》《再生橡胶行业清洁生产评价指标体系》《废旧轮胎综合利用行业规范条件》《再生橡胶 通用规范》等国家标准,《再生橡胶行业绿色工厂评价要求》《载重轮胎再生橡胶》《丁基再生橡胶》《乳胶制品再生橡胶》《三元乙丙再生橡胶》等行业标准,《硫化橡胶粉、再生橡胶生产企业碳排放核算方法》《环境标志产品技术要求 再生橡胶及其制品》等团体标准,相继发布实施。
三是生产工艺和设备不断创新并应用。
胶粉生产设备,机械自动化剪切式破碎设备更节能环保,连续成套设备逐渐达到国际先进技术水平。出现了水磨法、水脉冲法等精细胶粉创新生产工艺。
常压连续再生设备得到进一步提升和推广。宿迁远泰一体机已经成功应用了40多条生产线。江苏绿金人螺杆机已经在杭州中策、青岛双星、贵州轮胎成功应用,能耗水平不断降低。此外,江苏中宏单螺杆再生设备、江苏友信二氧化碳临界再生设备、江苏睿博低长径比螺杆机、青岛高机单螺杆设备都在市场上得到应用。
裂解设备进一步优化升级。连续式热解装置的进料、热解、出料实现密闭操作,无粉尘和异味,不凝可燃气充分燃烧后的废气有组织排放。
四是再生产品品种多样性品质绿色化。
如颗粒再生橡胶、公路沥青改性专用再生橡胶、絮状再生橡胶、液体再生橡胶等。再生橡胶使用场景更加多元,增加了下游用户的配方设计多向选择。裂解炭黑经过深加工和再制造,品质升高,逐渐为市场所接受。
五是智能化数字化转型取得突破。
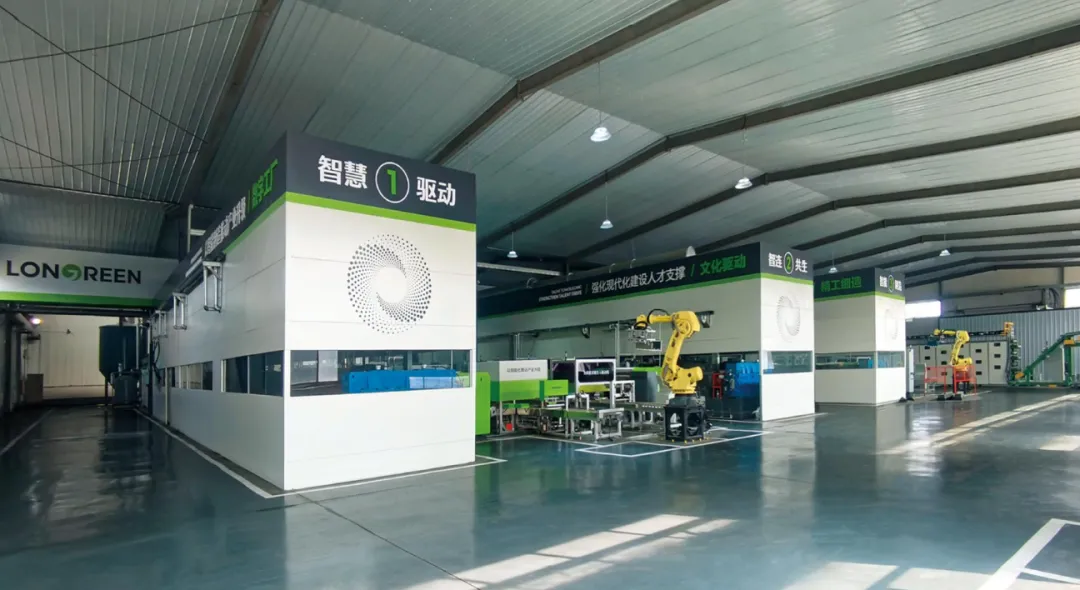
国内首家再生橡胶行业绿色智能数字化工厂在东营长建投产运营。朝阳华兴万达、南通回力等建成了智能化车间。
二、存在的问题
一是部分企业面临生存压力。
由于国内橡胶资源循环利用行业处于产业链末端,弱势明显且发展不均衡,产业集中度偏低,转型压力较大,转型进展比较缓慢,相当一部分企业面临生存压力。
二是难以满足新的市场要求。
产品应用是行业发展的落脚点和动力。一方面,轮胎及橡胶制品行业的用户对高品质、多种类、稳定性强的再生橡胶需求增长;另一方面,他们却仍把再生橡胶视为降低成本的填充材料,而非真正的“第三原料”来源。整体来看,胶粉与再生胶的应用程度不高,社会和行业的接受度、认可度仍有待提升。这就要求再生橡胶行业进一步向精细化、高品质方向求索。
三是环保问题仍然是制约行业发展的重要因素。
虽然再生橡胶行业已经出现了智能化数字化生产工厂、车间,但这样的企业属于凤毛麟角。业内相当多的生产厂家没有完成环保改造,已成为制约企业发展的短板。
四是产品同质化问题较为突出。
行业差异化竞争格局尚未形成,在当前经济增长放缓的形势下,恶性竞争现象有所抬头并逐步蔓延,相关产品和企业纷纷卷入价格战。
五是技术力量还比较薄弱。
行业企业普遍规模较小,缺乏开展技术升级和研发投入的能力。这一现状显著延缓了行业转型升级的进程。
六是产能问题突出。
在循环经济政策引导下,社会资本开始持续投入新增产能,加剧了原本就已存在的“两头堵”困局,即原材料供应紧张与再生产品市场竞争白热化,导致“增产增收不增利”。
其中,热裂解行业的产能增长尤为迅速,行业整体亏损严重、开工率低,且出现与再生橡胶企业争夺原材料的现象。
七是国际化水平低。
从废轮胎到再生橡胶的整条生产线,需要多家企业“凑单”出口,并且缺乏高端制造,缺乏海外知名度。
橡胶资源循环利用行业“十五五”发展建议
建立健全绿色低碳循环发展经济体系,促进经济社会发展全面绿色转型,是解决我国资源环境生态问题的基础之策。资源循环利用产业在这一体系中处于枢纽位置。
“十五五”期间,建议橡胶资源循环利用行业从以“变废为宝”为主,向“资源化利用”为主转变,坚持“资源化利用为主、无害化兜底”主线,提升产业技术装备水平,加快绿色化、高值化、数智化发展步伐,建成管理制度健全、技术装备先进、产业贡献突出、健康有序发展的橡胶资源循环利用产业体系,构筑全过程控制的污染防控体系,从源头控制“黑色污染”,实现橡胶资源循环利用行业的高质量绿色发展。
一、主要任务建议
1.加强产学研合作。
通过产学研协同合作,研制出螺杆挤出再生、高速搅拌再生、超临界二氧化碳再生等新工艺装备,自动化、连续化、智能化水平有了很大提升,产品性能也有一定提高。“十五五”期间,要对现行的高温动态再生法加大改造力度,同时加大新工艺研发力度,促进行业向数智化方向发展。同时,加大环保活化剂和环保软化剂的研发。
2.打造万吨级环保型再生橡胶自动化、连续化、智能化生产线。
从废旧轮胎破碎、胶粉储存、自动计量混合、常压连续脱硫到压延,实现全线自动化、连续化、智能化。脱硫采用环保型软化剂,真正实现安全、高效、绿色、环保目标,创建“无人车间”。
3.加大应用领域和力度,同步扩大出口份额。
生态环境部2021年发布的《环境标志产品技术要求 再生橡胶及其制品》中明确规定:客货载重及乘用轮胎中,再生橡胶含量要大于10%,力车轮胎、农用轮胎中再生橡胶含量要大于60%,橡胶板(管、带)、橡胶零件中的再生橡胶含量要大于50%,日用橡胶制品再生橡胶含量要大于75%。
另外,国外一些大的轮胎制造商也在呼吁加大再生橡胶的掺用比例,米其林正在牵头一个欧盟项目助推轮胎回收利用。
上下联动,加大再生橡胶在轮胎及非轮胎橡胶制品中的应用推广力度。支持一批轮胎生产和废旧轮胎回收领域关键共性技术研发,培育具有国际竞争力的轮胎生产、废旧轮胎回收与综合利用的企业联合体。
同时,我国橡胶资源循环利用行业要积极开拓国际市场,提高再生橡胶的出口份额。
4.着力解决再生橡胶气味问题。
再生橡胶的气味主要来源于橡胶粉、助剂及再生橡胶生产过程。需要上下联动,加大环保处理设施的研发,从原材料使用、过程控制、末端治理多方面入手,解决再生橡胶生产过程的气味问题。
5.攻克以废旧乘用胎为原材料生产再生橡胶的难题。
虽然浙江国丰和江苏睿博联合攻关,已经在使用乘用车胎为原材料生产再生橡胶方面取得了突破性进展。但目前,大量的轿车胎还没有得到充分利用,需要开展以废旧乘用胎为原材料生产再生橡胶及其应用研究,在再生产品性能、乘用车胎破碎及胶粉生产上继续取得新的进展和突破。
加大特种再生橡胶的开发,如加大三元乙丙再生橡胶、乳胶再生橡胶、丁腈再生橡胶、丁基再生橡胶的生产,更好地解决日益增多的由各种特种橡胶制品产生的废橡胶循环利用问题。
6.继续进行硫化橡胶粉的应用研究。
除用于再生橡胶生产外,要进一步拓宽橡胶粉的应用领域,如在橡胶制品中的高附加值直接应用,以及在公路改性沥青、防水卷材、塑胶跑道中的应用等。
二、发展目标建议
“十五五”期间,橡胶资源循环利用行业要提高整体管理水平,树立良好企业形象,培育一批龙头企业和具有国际影响力的品牌,带动整个行业健康规范化发展。
1.创建50家以上符合工信部《再生橡胶行业绿色工厂评价要求》的行业绿色工厂。
2.创建20家省级以上橡胶资源循环利用行业绿色分拣中心。
3.创建50家以上符合工信部《废旧轮胎综合利用行业规范条件》的包含轮胎翻新、热裂解、胶粉、再生橡胶在内的橡胶资源循环利用行业企业。
4.创建30家以上数智化工厂。行业整体自动化水平得到明显提升,破碎粉碎环节70%以上使用联动化破碎机、再生环节80%以上使用连续再生设备、压延100%使用联动自动化设备。万吨废橡胶粉碎工艺实现2人/班、万吨废橡胶再生工艺实现2人/班、万吨再生橡胶压延工艺实现3人/班。
5.“十五五”末,全国再生橡胶产量突破450万吨,符合《E系再生橡胶》标准要求的环保再生橡胶产品达到80%以上,产品合格率99%以上,实现产品的全面环保。
6.支持企业“走出去”,向“一带一路”沿线国家输出成套技术装备,在东南亚、南亚、中东、欧洲等地建3~5个海外示范基地。
三、政策建议
一是建议出台相关政策,加强再生产品应用基础研究,鼓励橡胶制品企业加大再生橡胶使用比例,按掺用量给予一定的补贴或税收优惠。
二是建议进一步明确“资源化利用、无害化兜底”的原则,出台《橡胶资源循环利用行业实行分类处置、梯次利用管理办法》。
三是对行业绿色转型升级给予一定支持,加大我国橡胶资源循环利用行业开展节能、绿色设备的研发和推广力度,对列入先进装备推广目录的设备以及使用该先进设备的企业给予一定补贴。
四是加强橡胶资源循环利用行业示范基地的建设,在山东、江苏、山西、辽宁等橡胶行业大省,先行建设1~2个国家级示范基地,培育示范企业,形成转型升级示范效应,以示范基地带动行业发展。
五是推行再生橡胶及其制品的环境标志产品认证,将认证产品纳入政府优先采购目录。扩大再生橡胶产品的应用,编写《胶粉、再生橡胶绿色应用指南》并推广应用。
六是规范税收优惠政策,解决废橡胶进项税发票的问题、裂解油有关税费问题,克服各地执行不一的问题。
七是进一步完善橡胶资源循环利用行业标准体系建设,出台碳足迹核算方法,以标准引领行业发展。
八是废轮胎粉碎胶粉过程中产生20%左右的钢丝副产品,也建议享受“即征即退”政策。