电动重卡时代供应链重构,轮胎配套如何升级?
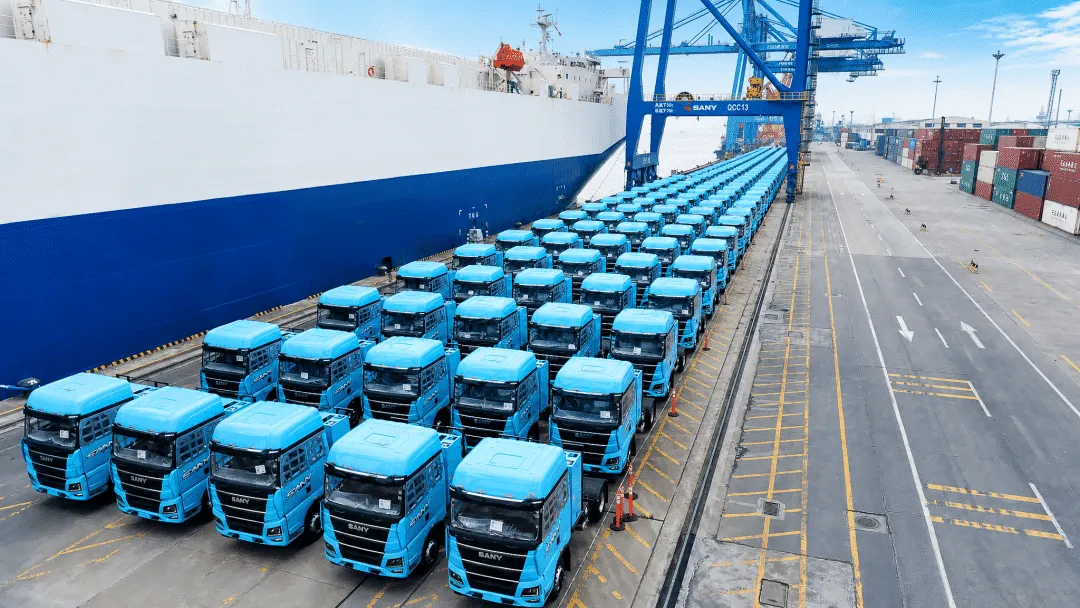
新能源重卡是指采用新型动力系统,完全或者主要依靠新型能源驱动的、总质量在12吨及以上的重型载货汽车。近年来,在政策、市场的双重驱动下,新能源重卡销量呈现爆发式增长,在港口等场景广泛应用,短倒运输应用趋向成熟,长距离干线运输持续拓展,取得了积极成效。
电动重卡不仅是商用车行业的大事,更带来整条配套供应链的同步重构。在电动卡车迅速发展的形势下,配套轮胎该如何同步设计、技术升级与规划产能。本文从“时代浪潮”“油电之争”“破局之道”“新思考”4个维度进行完整拆解和论述,并提出电动重卡轮胎未来发展的个人建议。
一、时代浪潮——全球电动重卡势不可挡
随着能源资源的日益枯竭和人们绿色环保意识、节能减碳意识的增强,全球电动卡车市场爆发式增长,包括纯电动重卡、氢能等燃料电池重卡、混合动力重卡等,万亿赛道开启。
有关机构预计,2026年电动中重型卡车市场规模可达65万~72万辆,到2035年将达到300万辆,以超过18%的复合年增长率(CAGR)高速发展。2020—2035年全球电动中重型卡车预计销量见图1。全球主要区域电动卡车渗透率及未来10年预测见图2。

注:数据来源于IEA Global EV Outlook历年报告。
图1 2020—2035年全球电动中重型卡车预计销量
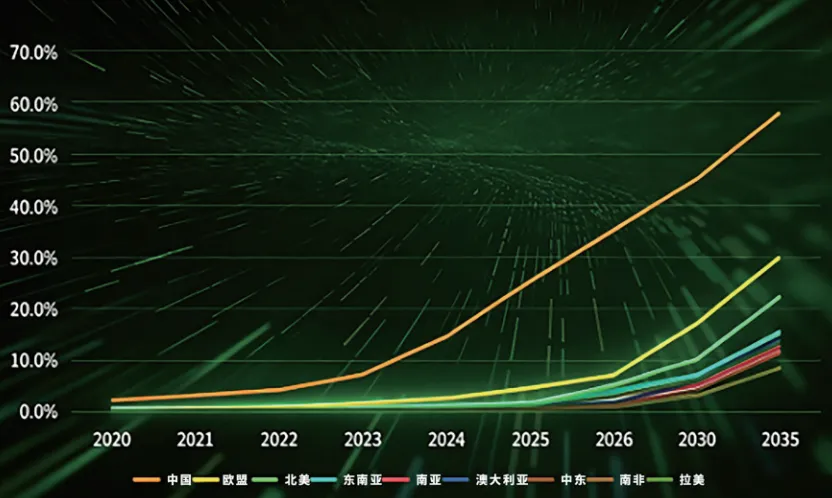
注:数据来源于IEA基准+ BNEF EVO 2026 + GEP Research交叉校准估算。
图2 全球主要区域电动卡车渗透率及未来10年预测
其中,中国发展速度领先于全球市场,并引领这场变革。政策补贴与减排法规提供制度保障,电池技术成熟降低成本,物流巨头采购需求激增,多重因素加持,共同驱动市场持续扩容。
中国汽车工业协会统计数据显示,2025年我国新能源重卡销量突破23万辆,同比(下同)激增182%。2026年6月,单月渗透率飙升至45%以上,对传统燃油重卡展现出极强的市场替代效应,加速了物流与工程领域的能源结构转型。
中汽协预测,2026年新能源重卡销量将冲击30万辆,上半年已经达到了14万辆。市场渗透率直指35%~40%,领跑全球市场。环顾全球,无论是北美、欧盟、日韩,在电动化转型的过程中,都被我国拉开了一定的距离。
目前,我国电动卡车核心应用场景,主要集中在半封闭的路网运输,形成了以港口、矿山、钢厂等封闭短倒为基础,城市基建、环卫为中坚,中短途干线为增长主力的格局。而在长途干线这样高价值导向的细分市场,电动卡车渗透率还非常低,仅5%左右。我国电动卡车轮胎核心应用场景见图3。
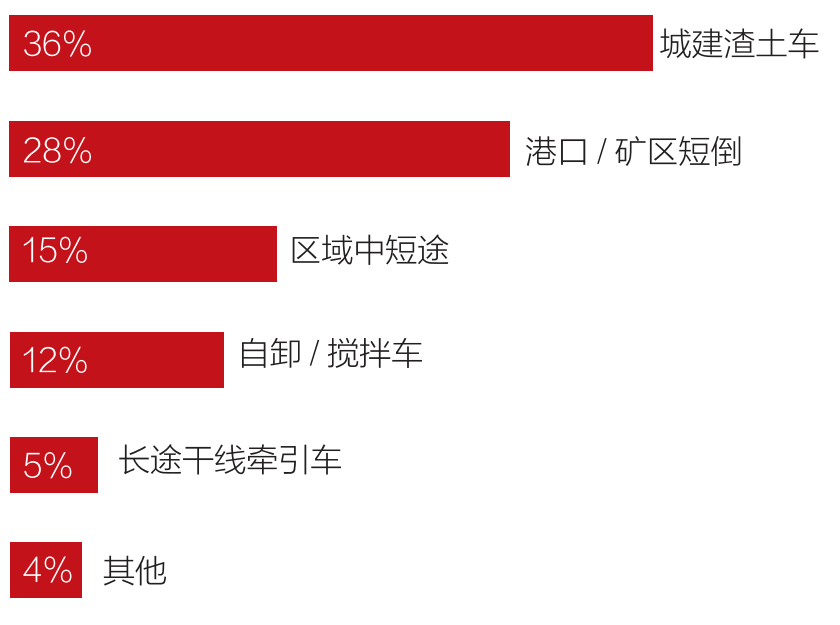
注:数据来源于中国汽车工业协会、第一商用车网等行业研究报告(2026年中性情景测算)。
图3 我国电动卡车轮胎核心应用场景
《推动新能源重卡规模化应用实施方案》提出,要推动车企与物流、能源等运营主体联动开展新型消费场景应用,尤其推动在干线公路运输中率先采用新能源重卡。这将极大地推动我国电动卡车轮胎应用场景的全面渗透。

二、油电之争——性能差异驱动变革
笔者随机选取陕汽德龙X5000车型的燃油卡车及电动卡车进行对比,一探二者之间的差别。
表1 陕汽德龙X5000燃油卡车与电动卡车参数对比
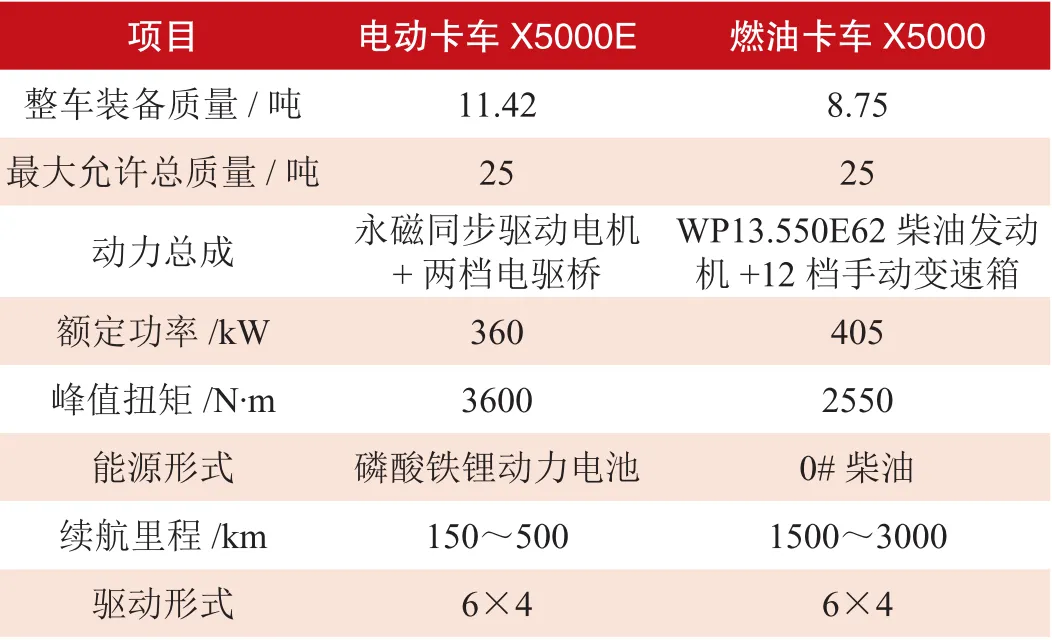
从表1可见,电动重卡的性能颠覆了固有的需求认知,三大核心变化重塑了对轮胎的需求。
挑战一:显著增加的重量与负载
对比同款车型参数,整车重量增长30%,这对轮胎的承载能力和油耗提出了更高要求。另外,动力电池的体积与重量会挤占有效载荷空间,导致实际运量出现“亏吨”现象,直接影响物流运输收益。
车重增加对轮胎提出4点更高的要求。一是结构应力增大。高负载对轮胎胎体强度、带束层和胎圈结构提出更高要求,需抵抗更大的静态与动态形变压力。二是磨损速度加剧。更大的接地压力直接导致轮胎磨损呈非线性增长,不仅缩短使用寿命,还增加了爆胎等安全隐患。三是滚动阻力增加。更高负载下,轮胎形变量增大,导致能量损失加剧,直接影响电动卡车的续航里程与能源利用效率。四是胎侧损伤风险加大。车身重量增加使胎侧在遭遇路缘石刮蹭或坑洼地段冲击时,更容易出现鼓包、裂口等结构性损伤。
挑战二:瞬时爆发的巨大扭矩
对比内燃机扭矩曲线和电机扭矩曲线可以看出,燃油发动机需达到900r/min时才能输出峰值扭矩,而电机能瞬间达到最大扭矩。城市拥堵、频繁启停的工况,对轮胎的耐磨性与结构强度构成了持续性的严苛挑战。
这无形中带来两大问题:一是电动机扭矩的增大,造成轮胎的异常磨损,整体磨损显著增加。车辆瞬时达到最大扭矩,直接增大胎面变形,对轮胎胎面形成整体磨损。这个过程同时增加了轮胎偏磨现象。瞬间爆发的驱动力会对胎面产生剧烈的“搓揉”效应,易导致胎面出现异常损耗。二是存在突破抓地极限的风险。扭矩瞬间释放,极易突破地面附着极限,导致车轮打滑空转。产生的剧烈摩擦,还会造成轮胎表面局部过热,加速橡胶老化。
挑战三:极致的能耗敏感性
燃油车在满油情况下,一般续航超1500km,加上完善的加油站网络作为依托,几乎没有长途运营的里程焦虑。而纯电电动车续航约200~500km,并且受载重与路况影响显著,补能效率仍有提升空间。
从全球补能设施现状来看,专用基建缺口显著,欧美尚处于起步阶段。数据统计,2025年全球专用重卡充电桩才1200个,网络覆盖严重不足,且存在电压标准不统一、运营成本高等窘境,难以支撑电动重卡规模化落地。
中国目前已形成“充电为主、换电为辅”的重卡补能格局,在充换电基建的建设速度、覆盖密度等方面,均居世界前列。即使如此,高速服务区高峰时段,排队成为常态。
《推动新能源重卡规模化应用实施方案》明确提出,依托国家综合立体交通网“6轴7廊8通道”主骨架,建设新能源重卡专用补能设施网络,推进京津冀等重点城市群和都市圈补能设施连点成线组网。
如果说续航里程是电动卡车商业化的“生命线”,那么,占车辆行驶总阻力20%~30%的轮胎滚动阻力,就是决定能耗效率与续航表现的核心变量。对于轮胎企业来说,降低滚动阻力和提高耐磨性构成了“性能跷跷板”的两难困境。因为传统低滚阻轮胎常以牺牲耐磨性为代价,但电动卡车因自重更大、瞬时扭矩更高,对轮胎的耐磨和承载性能有着更严苛的要求,这构成了节能与耐用的天然矛盾。“超低滚动阻力—更耐磨”给轮胎技术带来了更严峻的挑战。
三、破局之道——全钢胎技术全面进化升级
国际轮胎巨头都已经布局了相应的电动卡车产品,甚至推出了相应的电动卡车轮胎系列产品。
我国轮胎行业头部企业抓住新能源重卡发展的机遇,快速响应,围绕更少能耗、更远续航、更低成本课题,加速技术升级和产品研发。相继推出了全系列的电动卡车专用轮胎,能够适应中短途、中长途应用场景的相应需求。
雄鹰轮胎集团就是其中的代表性企业之一。前不久,雄鹰轮胎集团向市场推出第一款新能源重卡专用轮胎“绿途TES01”。“绿途”产品适用于长途干线物流运输场景,直面电动重卡大扭矩、高负载、能耗敏感的工况考验,在高耐磨、高承载性能保障基础之上,实现能耗降低、续航提升、运营成本优化。
TES01搭载三大核心技术:新一代低滚阻橡胶配方,滚动阻力下降20%~25%,达到欧盟能效Class B标准;超高强度骨架材料搭配全新带束结构,负荷能力提升13%,耐久性能平均提升15.6%;有限元仿真优化花纹与轮廓设计,接地矩形比提升5%~8%,高速行驶更稳定。
产品以极致低滚阻、超高耐磨性、高耐久度、高速行驶稳定性为核心优势,“每趟少充一次电”,可助力纯电重卡续航延长10%,配送效率提升10%~15%,单车每年节省成本超500元,有效减少充电频次、缩短运营时间,实实在在为干线物流车队降本增效。
四、新思考——QCDS 框架合作新篇
传统燃油车的配套供应链,只需要做好“耐用与成本”的平衡,而新能源重卡时代,还需要从智能化维度去整体考虑轮胎升级,产品配套要从单一产品交付升级到“产品+服务+数据”的综合流程。
针对新能源重卡,轮胎行业需要聚焦四大核心维度——质量(quality)、成本(cost)、交付(delivery)、智能(smart),即QCDS。
1.质量——性能颠覆性升级,做到质量与整车的极致匹配
针对电动重卡的高负荷工况,拆解其对轮胎在承载能力、低滚阻节能与抗撕裂耐磨等维度提出的全新严苛技术标准。
(1)极致的低滚动阻力
核心目标直指“能效最大化”:通过对轮胎的系统性优化,从源头削减行驶中的内部热量产生和能量损耗,将其直接转化为新能源车型的续航里程优势。
(2)超高承载与高扭矩抓地
应对电池带来的额外重量和电机的瞬时高扭矩,提升胎体刚性和抗撕裂强度,确保在高负荷下的耐久性和安全性。
(3)卓越的耐撕裂与耐磨
具备优异的抗剪切和耐疲劳性能,通过优化胶料配方和胎体结构,延长轮胎使用寿命,降低生命周期成本。
(4)场景化定制
需提供全场景产品矩阵,精准匹配客户需求,提供定制化解决方案,匹配不同运营场景需求。
2.成本——关注全生命周期价值,采购价格与能耗成为考量的核心
超越单纯的采购价格,更看重全生命周期成本。评估指标涵盖耐磨性、可翻新潜力及低滚阻带来的长期能耗节省。
TCO(Total Cost of Ownership,整体拥有成本)模型颠覆价格竞争,使能耗成本成为核心考量。燃油车与电动车5年TCO模型对比见表2。
表2 燃油车与电动车5年TCO模型对比
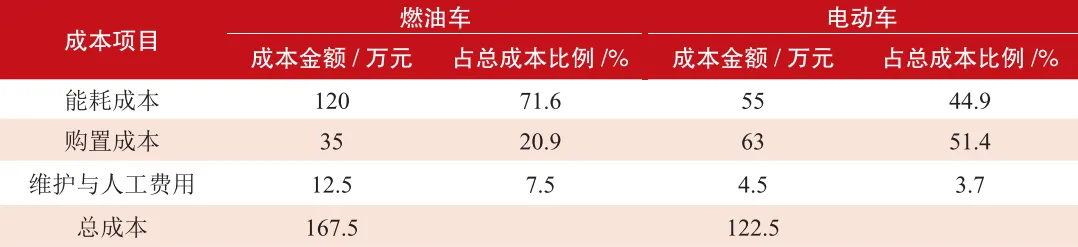
从表2可以看出,能耗成本在5年TCO中,燃油车占比高达71.6%,而电动车仅占TCO 的44.9%。这意味着看似采购电车专用低滚阻轮胎价格更高,实则在全生命周期内,大幅降低了能源消耗,带来了整体运价的降低和盈利的提升。所以一次购车时,不能再以燃油车轮胎的成本标准,来看待新能源车轮胎的成本,因为电动车轮胎的质量要求、产品性能要求、原材料以及加工制造各个环节都有了变化。
这就要求轮胎企业向卡车企业、物流企业、卡车司机,灌输思想观念,认识到电动车时代,不再是单纯的销售轮胎的行为,而是售卖轮胎全生命周期的价值。
(1)续航里程直接提升3%~5%
滚阻系数每下降10%,电动重卡续航里程即可实现增长3%~5%。单次充电多行驶12~20km,能有效缓解长途运输的里程焦虑。
(2)年度电费大额节省3000元
单车按年运营20万公里、百公里电耗150kWh测算,滚阻仅降低1%,即可年节省超3000元电费。
(3)催生TaaS商业模式创新
TaaS(Transportation as a Service),是“运输即服务”商业模式的简称。可以延伸为“轮胎即服务”,即通过“按实际行驶里程付费+全链条服务”,一方面可以降低物流企业的初始投资,更重要的是,实现了物流企业与轮胎企业供需双方的深度绑定。
3.交付——主动协同服务,构建同步开发与敏捷供应体系
在燃油车时代,轮胎是被动式、标准化供应给主机厂。轮胎被视为独立的标准件,仅满足基础行驶需求,与整车性能关联度较弱,属于单一配件产品。采购环节,主机厂集中采购、整车组装,终端用户多在轮胎老化、破损后,自行选购更换。在交付过程中,轮胎企业仅需要准时化生产、保障基础库存;售后为被动响应模式,仅在故障发生后提供维修支持。
而在电动车时代,轮胎从“标准件”发展成为“整车集成”。这种交付模式的变革,重构供应链上下游的深度协同关系,需要轮胎企业通过预测性维护与一体化服务网络,实现从被动供应到主动保障的转变,形成主动式、全生命周期协同的惯性。
(1)研发协同:“车+胎”一体化调校。轮胎供应商介入主机厂开发流程,参与整车性能定义。通过共享数据和联合仿真,确保轮胎性能与整车系统匹配。
(2)生产协同:整车与胎企产销节拍同频。基于数字化平台,实现主机厂与轮胎供应商的生产计划、库存数据和物流信息的实时共享。轮胎生产与整⻋装配节拍精准同步,实现“准时化、零库存”的精益生产模式。
(3)供应链协同:深度融合的供应链。以往主机厂配套采购模式,延续到后市场,客户会主动选择原装配套品牌。
4.智能——数据驱动共生,做好智能化数据的赋能与升级
挖掘智能传感技术在轮胎生命周期中的数据价值,通过数据驱动、智能升级,预防保障运营安全,推动未来产品创新。如实时载荷精准监测、路面状况智能感知、全生命周期预测维护等。通过从“被动维修”到“主动预防”,全天候实时数据监控的采集,可精准预判潜在的故障风险,优化维护计划,彻底告别突发爆胎与非计划停运,最大化车队运营效率。
这些GPS数据、载荷数据、磨耗数据等奉若珍宝,未来可以转化成有价值的数据资产,再增加一个企业盈利的支点或突破点。

五、未来发展建议
1.主机厂主动作为
(1)联合研发体系
将轮胎性能纳入整车研发核心流程,实现上下游协同开发,保障整车能耗、续航与操控稳定性。
(2)制定专用技术标准
制定适配于新能源商用车标准的轮胎技术规范,明确更严苛的性能指标与测试要求,确保零部件品质领先。原配的轮胎一定是在所有技术验证中最全面、最可靠的体系下完成验证的。
(3)深化长期战略合作
头部轮胎制造商建立深度战略伙伴关系,联合攻关技术难题,实现技术成果与市场资源的共赢。
2.轮胎制造商大有可为
(1)攻坚核心技术壁垒
聚焦低滚阻、高承载、耐磨、静音及自修补等关键领域,打造差异化技术优势。
(2)打造场景化定制方案
细分场景,开发专用轮胎,精准匹配不同用户的使用需求,提升产品适配性与附加值。
(3)布局智能与绿色赛道
加速智能感知轮胎与环保轮胎的研发量产,契合行业智能化、低碳化的发展趋势,抢占市场先机。
(4)创新商业模式生态
“轮胎即服务”,从单一产品销售向全生命周期服务转型,挖掘增值潜力。
中国新能源卡车企业领跑世界,希望带动我国轮胎行业一起,共同打造华系整车和轮胎的完整供应链体系,站到世界舞台的中央。
核心路径:
整车厂牵头、轮胎头部供应商深度协同,从“采购配套”升级为“联合研发”,同时推动轮胎等关键零部件自主可控与全球化布局,从“性价比”转向“技术引领”阶段。
整车供应链从“配置跟随”到“核心圈层”。整车供应链的关键变化,是华系品牌不再简单采购现成零件,而是从车型定义阶段就让供应商深度参与,联合开发、共同标定。
轮胎供应链从“边缘配套”到“全球主流”。轮胎是华系供应链里进步最明显的环节,但真正的突破在于高端配套——过去高端车型轮胎几乎被外资垄断,现在国产品牌正在“撕开口子”。